ঢাকা ১২:০১ পূর্বাহ্ন, সোমবার, ০৯ নভেম্বর ২০২৬, ২৪ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম ::
ঘরে বসেই মিলবে ড্রাইভিং লাইসেন্স—জেনে নিন পুরো প্রক্রিয়া ৩৫–৪০ কোটি টাকার সম্পত্তির মালিক চিত্রাঙ্গদা, ছবিপ্রতি পারিশ্রমিক কত? শিশুর সর্দি-কাশি দূষণ নাকি ভাইরাসের কারণে, বুঝবেন যেভাবে ব্যাংক অ্যাকাউন্ট ফ্রিজ বা জব্দ হয় কীভাবে, প্রতিকার পাবেন কোথায়? সমবায়ের মাধ্যমে তৃণমূলের মানুষকে অর্থনৈতিকভাবে শক্তিশালী করতে হবে: প্রতিমন্ত্রী টুকু তারেক রহমানের নেতৃত্বে রাজনীতিতে গুণগত পরিবর্তন এসেছে: প্রতিমন্ত্রী টুকু তেঁতুলিয়ায় নানা আয়োজনে জাতীয় সমবায় দিবস উদযাপন রাজনৈতিক সমর্থনের প্রতিফলন ব্যালট বাক্সে, সরকারি অফিসে নয়: প্রধানমন্ত্রী মালয়েশিয়ায় বিনা খরচে চাকরি, লটারিতে নির্বাচিত ৩০০ প্রথম ধাপে প্রায় এক হাজার ইউপিতে ভোট, থাকছে না ইভিএম

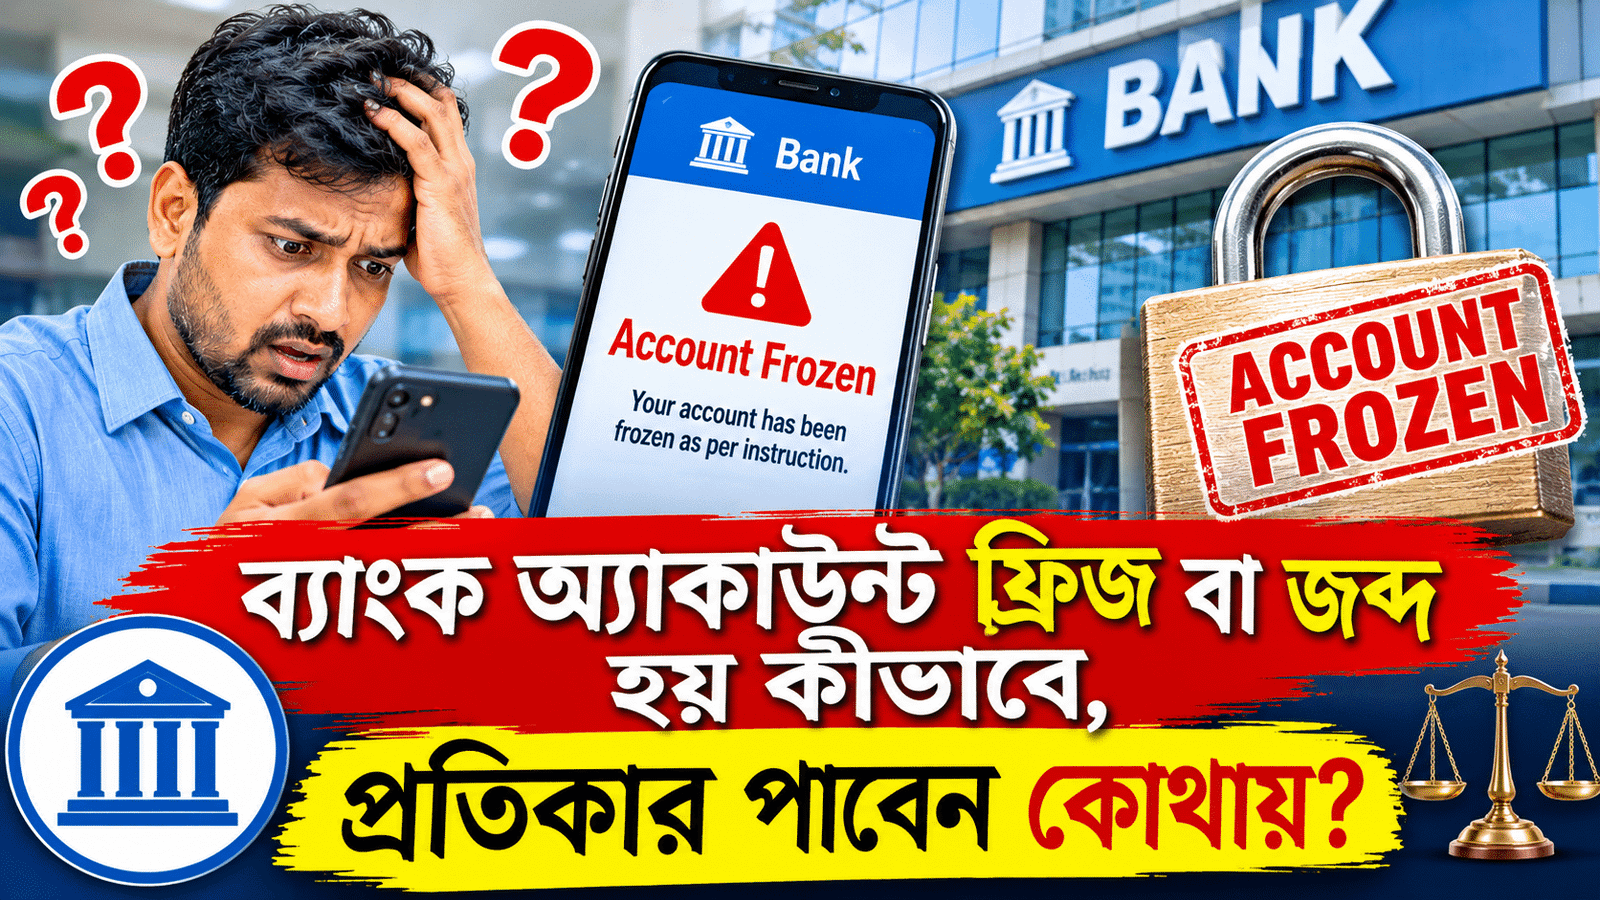
ব্যাংক অ্যাকাউন্ট ফ্রিজ বা জব্দ হয় কীভাবে, প্রতিকার পাবেন কোথায়?
নিজস্ব প্রতিবেদক
  • সংবাদ প্রকাশের সময় : ১১:৫১:৫২ অপরাহ্ন, রবিবার, ৮ নভেম্বর ২০২৬ ৯ বার পড়া হয়েছে
বাংলা টাইমস অনলাইনের সর্বশেষ নিউজ পেতে অনুসরণ করুন গুগল নিউজ (Google News) ফিডটি

ব্যাংক অ্যাকাউন্টে টাকা আছে, কিন্তু চাইলেই তা তোলা যাচ্ছে না; বন্ধ করা যাচ্ছে না লেনদেন, এমনকি অনেক ক্ষেত্রে হিসাব কেন জব্দ হয়েছে, সেটিও স্পষ্ট করে জানানো হচ্ছে না গ্রাহককে। বাংলাদেশে বিভিন্ন সময়ে রাজনীতিবিদ, ব্যবসায়ী, সরকারি কর্মকর্তা, সাংবাদিকসহ নানা পেশার মানুষের ব্যাংক হিসাব অবরুদ্ধ হওয়ার ঘটনায় এ ধরনের পরিস্থিতি সামনে এসেছে।

সাম্প্রতিক সময়ে তৈরি পোশাক খাতে শ্রমিকদের বেতন-ভাতা বৃদ্ধির দাবিকে কেন্দ্র করে সৃষ্ট অস্থিরতার সঙ্গে সংশ্লিষ্ট সন্দেহে প্রায় ১০০ ব্যক্তির ব্যাংক হিসাব জব্দ করতে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোকে নির্দেশ দিয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)। এর আগে দুর্নীতি, অর্থপাচার, কর ফাঁকি কিংবা অন্যান্য অপরাধের তদন্তেও ব্যক্তি ও প্রতিষ্ঠানের ব্যাংক হিসাব স্থগিত করার ঘটনা ঘটেছে।

কিন্তু ব্যাংক হিসাব জব্দ করার আইনি ক্ষমতা কার হাতে? কোন পরিস্থিতিতে এমন নির্দেশ দেওয়া যায়? কতদিন পর্যন্ত একটি হিসাব অবরুদ্ধ রাখা সম্ভব? আর কোনো ব্যক্তি যদি মনে করেন, তাঁর হিসাব অন্যায়ভাবে জব্দ করা হয়েছে, তাহলে প্রতিকার চাইবেন কোথায়?

ব্যাংক কর্মকর্তা ও আইনজীবীদের বক্তব্য এবং প্রচলিত আইনের বিধান অনুযায়ী, এসব প্রশ্নের উত্তর নির্ভর করে হিসাব জব্দের কারণ, সংশ্লিষ্ট আইনি কর্তৃপক্ষ এবং জারিকৃত আদেশের ওপর।

কার নির্দেশে ব্যাংক হিসাব জব্দ হয়?

বাংলাদেশে একাধিক আইনের অধীনে ব্যক্তি বা প্রতিষ্ঠানের ব্যাংক হিসাবের লেনদেন স্থগিত কিংবা হিসাব জব্দ করার সুযোগ রয়েছে। সাধারণত জাতীয় রাজস্ব বোর্ড, দুর্নীতি দমন কমিশন, আদালত এবং বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) মাধ্যমে এ ধরনের ব্যবস্থা নেওয়া হয়।

আইনজীবীদের ভাষ্য অনুযায়ী, অর্থপাচার, সন্দেহজনক লেনদেন, কর ফাঁকি, দুর্নীতি কিংবা সন্ত্রাসে অর্থায়নের মতো অভিযোগের তদন্তে ব্যাংক হিসাব অবরুদ্ধ করার প্রয়োজন হতে পারে। সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা পাওয়ার পর ব্যাংকগুলো গ্রাহকের হিসাবের ওপর নির্ধারিত বিধিনিষেধ কার্যকর করে।

সুপ্রিম কোর্টের আইনজীবী অর্পিতা চৌধুরী বলছেন, বাংলাদেশে একাধিক আইনে ব্যক্তি ও প্রতিষ্ঠানের ব্যাংক হিসাবের লেনদেন স্থগিত করার ক্ষমতা দেওয়া হয়েছে।

কেন্দ্রীয় ব্যাংকের সঙ্গে কাজ করার অভিজ্ঞতা থাকা আইনজীবী মুনীরুজ্জামান জানান, ব্যাংক হিসাব ফ্রিজ বা লেনদেন স্থগিতের ক্ষেত্রে মূলত কেন্দ্রীয় ব্যাংকের গোয়েন্দা ইউনিট বিএফআইইউ গুরুত্বপূর্ণ ভূমিকা পালন করে।

আয়কর আইনজীবী জাহাঙ্গীর আলম চৌধুরীর মতে, মানি লন্ডারিং প্রতিরোধ আইনের অধীনে অর্থপাচার হচ্ছে বা হওয়ার আশঙ্কা রয়েছে—এমন পরিস্থিতিতে বিএফআইইউ সংশ্লিষ্ট বাণিজ্যিক ব্যাংককে হিসাবের লেনদেন স্থগিত করার নির্দেশ দিতে পারে।

কতদিন পর্যন্ত অ্যাকাউন্ট ফ্রিজ রাখা যায়?

আইনজীবীদের দেওয়া তথ্য অনুযায়ী, মানি লন্ডারিং প্রতিরোধ আইন, দুর্নীতি দমন কমিশন আইন এবং সন্ত্রাসবিরোধী আইনের অধীনে নির্দিষ্ট প্রক্রিয়ায় প্রাথমিকভাবে ৩০ দিনের জন্য ব্যাংক হিসাবের লেনদেন স্থগিত করার নির্দেশ দেওয়া যেতে পারে। পরবর্তী সময়ে সাত দফায় ৩০ দিন করে মেয়াদ বাড়ানোর সুযোগ রয়েছে বলে তাঁরা জানিয়েছেন।

অন্যদিকে আয়কর আইনে নির্দিষ্ট শর্তে সর্বোচ্চ দুই বছর পর্যন্ত ব্যাংক হিসাব জব্দ রাখার বিধান রয়েছে বলে সংশ্লিষ্ট আইনজীবীরা উল্লেখ করেছেন।

এ ছাড়া দেওয়ানি কার্যবিধি ১৯০৮ অনুযায়ী, কোনো ব্যক্তি বা প্রতিষ্ঠানের বিরুদ্ধে দেওয়ানি অর্থ আদায়ের মামলা থাকলে নির্দিষ্ট পরিস্থিতিতে আদালত ব্যাংক হিসাব ক্রোকের আদেশ দিতে পারেন।

কাস্টমস আইন ২০২৩, মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন ২০১২, বিশেষ আদালত বা ট্রাইব্যুনালের আদেশ এবং জাতিসংঘের নিষেধাজ্ঞার মতো বিষয়ও ব্যাংক হিসাব অবরুদ্ধ করার ক্ষেত্রে প্রাসঙ্গিক হতে পারে।

তবে এসব আইনের অধীনে সব ধরনের জব্দাদেশের মেয়াদ ও প্রক্রিয়া এক নয়। কোন কর্তৃপক্ষ কোন আইনের কোন ধারায় আদেশ দিয়েছে, তার ওপরই নির্ভর করে হিসাব কতদিন অবরুদ্ধ থাকবে এবং কীভাবে তা প্রত্যাহার করা সম্ভব।

বিভিন্ন ঘটনায় আলোচনায় ব্যাংক হিসাব জব্দ

বাংলাদেশে বিভিন্ন সময়ে রাজনৈতিক নেতা, ব্যবসায়ী ও সরকারি কর্মকর্তাদের ব্যাংক হিসাব জব্দের ঘটনা সামনে এসেছে। সাম্প্রতিক উদাহরণগুলোর মধ্যে রয়েছে—

  • সাবেক এনবিআর চেয়ারম্যান: দুর্নীতি দমন কমিশনের আবেদনের পরিপ্রেক্ষিতে এনবিআরের সাবেক চেয়ারম্যান আবু হেনা রহমাতুল মুনীম ও সাবেক প্রথম সচিব ঈদতাজুল ইসলামের নামে থাকা ২৫টি ব্যাংক হিসাব ফ্রিজ করার আদেশ দিয়েছেন আদালত।
  • এস আলম-সংশ্লিষ্ট হিসাব: ২০২৫ সালের মার্চে ইসলামী ব্যাংকে সাইফুল আলম (এস আলম)-সংশ্লিষ্ট ২৪ প্রাতিষ্ঠানিক শেয়ারহোল্ডার, পরিচালক ও ব্যক্তিবিশেষের ব্যাংক হিসাব অবরুদ্ধ রাখার আদেশ দেন হাইকোর্ট।
  • সাবেক পুলিশ কর্মকর্তা: পুলিশের সাবেক অতিরিক্ত আইজি ও বিশেষ শাখার (এসবি) প্রধান মো. মনিরুল ইসলাম এবং তাঁর পরিবারের সদস্যদের নামে থাকা ৮৩টি ব্যাংক হিসাব অবরুদ্ধ করার আদেশ দিয়েছেন আদালত।
  • প্রতিষ্ঠানের হিসাব: কাস্টমস বন্ড কমিশনারেট, ঢাকা-উত্তরের ওয়েবসাইটে ৫৫টি প্রতিষ্ঠানের ব্যাংক হিসাব ফ্রিজ বা স্থগিত থাকার তথ্য রয়েছে। কয়েকটির ক্ষেত্রে ‘সাসপেন্ডেড’ ও ‘বিন লকড’ উল্লেখ করা হয়েছে।
    এসব উদাহরণ থেকে বোঝা যায়, শুধু ব্যক্তির নয়, তদন্ত বা আইনি কার্যক্রমের প্রয়োজনে প্রতিষ্ঠানের ব্যাংক হিসাবও অবরুদ্ধ করা হতে পারে।

গ্রাহককে কি জানানো বাধ্যতামূলক?

ব্যাংক হিসাব জব্দের ক্ষেত্রে সবচেয়ে বেশি প্রশ্ন তৈরি হয় গ্রাহককে অবহিত করা নিয়ে। অভিযোগ রয়েছে, অনেক সময় হিসাবধারীকে জানানো হয় না—কোন কর্তৃপক্ষের নির্দেশে তাঁর হিসাব জব্দ হয়েছে, কী কারণে এমন সিদ্ধান্ত নেওয়া হয়েছে কিংবা কতদিন পর্যন্ত লেনদেন বন্ধ থাকবে।

দীর্ঘদিন ধরে একটি ব্যাংক হিসাব জব্দ থাকা একজন গ্রাহকের ভাষ্য, ‘আমার অ্যাকাউন্ট কার নির্দেশে জব্দ হয়েছে, সেটিও ব্যাংক আমাকে জানাতে রাজি হয়নি। কবে খুলবে, তাও তারা জানে না বলে জানিয়েছে।’

এ ধরনের পরিস্থিতিতে গ্রাহকের জন্য আইনি প্রতিকার চাওয়ার পথ কঠিন হয়ে পড়ে। কারণ, জব্দের কারণ, আদেশদাতা কর্তৃপক্ষ ও আদেশের মেয়াদ সম্পর্কে পরিষ্কার ধারণা না থাকলে পরবর্তী পদক্ষেপ নির্ধারণ করা যায় না।

তবে ব্যাংক হিসাব জব্দের নির্দেশনা গোপনীয় তদন্তের অংশ হলে সব তথ্য তাৎক্ষণিকভাবে গ্রাহককে জানানো সম্ভব নাও হতে পারে। আবার এর অর্থ এই নয় যে, গ্রাহক নিজের হিসাবের অবস্থা বা প্রযোজ্য আইনি প্রতিকার সম্পর্কে জানার কোনো সুযোগই পাবেন না। বিষয়টি নির্ভর করে সংশ্লিষ্ট আইনের বিধান, আদেশের ধরন এবং তদন্তের পর্যায়ের ওপর।

অন্যায়ভাবে হিসাব জব্দ হলে প্রতিকার কী?

কোনো ব্যক্তি বা প্রতিষ্ঠান মনে করলে যে তাঁর ব্যাংক হিসাব অন্যায়ভাবে জব্দ করা হয়েছে, তাহলে প্রথমেই হিসাবটি কোন কর্তৃপক্ষের নির্দেশে এবং কোন আইনের অধীনে স্থগিত করা হয়েছে, তা জানার চেষ্টা করা উচিত।

আইনজীবীদের পরামর্শ অনুযায়ী, এ ক্ষেত্রে কয়েকটি পদক্ষেপ নেওয়া যেতে পারে—

  1. ব্যাংকের কাছে লিখিত আবেদন: সংশ্লিষ্ট ব্যাংকের শাখা বা প্রধান কার্যালয়ে লিখিতভাবে আবেদন করে হিসাবের বর্তমান অবস্থা, লেনদেন স্থগিতের নির্দেশদাতা কর্তৃপক্ষ এবং আদেশের রেফারেন্স জানতে চাওয়া যেতে পারে। তদন্তের গোপনীয়তার কারণে সব তথ্য দেওয়া সম্ভব না হলে ব্যাংককে অন্তত প্রযোজ্য সীমার মধ্যে তথ্য জানাতে অনুরোধ করা যায়।
  2. আদেশদাতা কর্তৃপক্ষের কাছে আবেদন: যে কর্তৃপক্ষের নির্দেশে হিসাব জব্দ করা হয়েছে, তার কাছে আদেশ প্রত্যাহার বা সংশোধনের আবেদন করা যেতে পারে। এ ক্ষেত্রে হিসাবের অর্থের বৈধ উৎস, লেনদেনের কাগজপত্র এবং জব্দাদেশের বিরুদ্ধে যুক্তি তুলে ধরতে হবে।
  3. আয়কর কর্তৃপক্ষের কাছে প্রতিকার: আয়কর আইনের ২০২৩ সালের ২২৩ ধারার অধীনে আয়কর কর্তৃপক্ষের আদেশে ব্যাংক হিসাব জব্দ হলে সংক্ষুব্ধ ব্যক্তি বা প্রতিষ্ঠান সংশ্লিষ্ট কর্তৃপক্ষের কাছে আদেশ প্রত্যাহার বা সংশোধনের আবেদন করতে পারেন।
  4. আদালতের আশ্রয়: সংশ্লিষ্ট কর্তৃপক্ষের কাছে আবেদন করে প্রতিকার না পাওয়া গেলে কিংবা আদেশের বৈধতা নিয়ে প্রশ্ন থাকলে আইনজীবীর পরামর্শ নিয়ে উপযুক্ত আদালতের আশ্রয় নেওয়া যেতে পারে। তবে কোন আদালতে এবং কী ধরনের আবেদন করতে হবে, তা নির্ভর করবে জব্দাদেশের আইনি ভিত্তির ওপর।

এ ক্ষেত্রে ব্যাংকের সঙ্গে যোগাযোগের পাশাপাশি জব্দাদেশের কপি, সংশ্লিষ্ট চিঠিপত্র, ব্যাংক স্টেটমেন্ট, অর্থের উৎসের প্রমাণ এবং কর পরিশোধের নথি সংরক্ষণ করা গুরুত্বপূর্ণ।

জব্দ আর ক্রোক কি একই বিষয়?

ব্যাংক হিসাব ফ্রিজ বা জব্দ এবং ব্যাংক হিসাব ক্রোক—দুটি বিষয় কাছাকাছি হলেও আইনি অর্থে এক নয়। হিসাব ফ্রিজ হলে সাধারণত সংশ্লিষ্ট হিসাব থেকে নির্দিষ্ট সময়ের জন্য লেনদেন বন্ধ বা সীমিত করা হয়। অন্যদিকে ক্রোকের ক্ষেত্রে আদালতের আদেশে কোনো পাওনা বা দাবি আদায়ের উদ্দেশ্যে সম্পদ বা অর্থের ওপর আইনি নিয়ন্ত্রণ আরোপ করা হতে পারে।

বিদেশে পাচার হওয়া সম্পদের বিপরীতে আদালতের আদেশে জব্দ বা ক্রোক করা ব্যাংক হিসাব থেকে সরকারের পাওনা শুল্ক ও কর আদায়ের করণীয় নির্ধারণেও উদ্যোগ নিয়েছে সরকার। এ বিষয়ে গত ১৪ সেপ্টেম্বর প্রজ্ঞাপন জারি করে অ্যাটর্নি জেনারেলকে আহ্বায়ক করে একটি উচ্চপর্যায়ের কমিটি গঠন করা হয়েছে।

স্বচ্ছতা ও জবাবদিহির প্রশ্ন

ব্যাংক হিসাব জব্দ করা অর্থপাচার, দুর্নীতি, কর ফাঁকি ও সন্ত্রাসে অর্থায়নের মতো অপরাধ প্রতিরোধে গুরুত্বপূর্ণ আইনি ব্যবস্থা। সন্দেহজনক অর্থ লেনদেন বন্ধ করা এবং তদন্তের স্বার্থে অর্থ সরিয়ে ফেলা ঠেকাতে এ ধরনের পদক্ষেপ প্রয়োজন হতে পারে।

কিন্তু একই সঙ্গে কোনো ব্যক্তির বৈধ অর্থ দীর্ঘদিন আটকে থাকলে তাঁর ব্যক্তিগত জীবন, ব্যবসা ও আর্থিক কার্যক্রম মারাত্মকভাবে ক্ষতিগ্রস্ত হতে পারে। বিশেষ করে জব্দাদেশের কারণ, মেয়াদ ও পরবর্তী করণীয় সম্পর্কে পর্যাপ্ত তথ্য না পেলে ভুক্তভোগীর আইনি প্রতিকার চাওয়ার সুযোগও সীমিত হয়ে পড়ে।

এ কারণে ব্যাংক হিসাব জব্দের ক্ষেত্রে আইনি ভিত্তি ও যথাযথ প্রক্রিয়া অনুসরণ, আদেশের মেয়াদ পর্যবেক্ষণ এবং তদন্তের গোপনীয়তা বজায় রেখে গ্রাহককে প্রয়োজনীয় তথ্য দেওয়ার ব্যবস্থা গুরুত্বপূর্ণ। একই সঙ্গে নির্ধারিত সময় শেষে আদেশ নবায়নের প্রয়োজন আছে কি না, তা পর্যালোচনা করাও জরুরি।

সবশেষে, ব্যাংক হিসাব জব্দ মানেই সংশ্লিষ্ট ব্যক্তি অপরাধী—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। এটি অনেক ক্ষেত্রে তদন্ত বা আইনি প্রক্রিয়ার অংশ হিসেবে নেওয়া সাময়িক ব্যবস্থা। তাই অপরাধ দমনের স্বার্থ রক্ষার পাশাপাশি নিরপরাধ গ্রাহকের আর্থিক অধিকার ও আইনি প্রতিকার পাওয়ার সুযোগ নিশ্চিত করাও সমান গুরুত্বপূর্ণ।

নিউজটি শেয়ার করুন
ট্যাগস :

ব্যাংক অ্যাকাউন্ট ফ্রিজ বা জব্দ হয় কীভাবে, প্রতিকার পাবেন কোথায়?

সংবাদ প্রকাশের সময় : ১১:৫১:৫২ অপরাহ্ন, রবিবার, ৮ নভেম্বর ২০২৬

ব্যাংক অ্যাকাউন্টে টাকা আছে, কিন্তু চাইলেই তা তোলা যাচ্ছে না; বন্ধ করা যাচ্ছে না লেনদেন, এমনকি অনেক ক্ষেত্রে হিসাব কেন জব্দ হয়েছে, সেটিও স্পষ্ট করে জানানো হচ্ছে না গ্রাহককে। বাংলাদেশে বিভিন্ন সময়ে রাজনীতিবিদ, ব্যবসায়ী, সরকারি কর্মকর্তা, সাংবাদিকসহ নানা পেশার মানুষের ব্যাংক হিসাব অবরুদ্ধ হওয়ার ঘটনায় এ ধরনের পরিস্থিতি সামনে এসেছে।

সাম্প্রতিক সময়ে তৈরি পোশাক খাতে শ্রমিকদের বেতন-ভাতা বৃদ্ধির দাবিকে কেন্দ্র করে সৃষ্ট অস্থিরতার সঙ্গে সংশ্লিষ্ট সন্দেহে প্রায় ১০০ ব্যক্তির ব্যাংক হিসাব জব্দ করতে ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোকে নির্দেশ দিয়েছে জাতীয় রাজস্ব বোর্ড (এনবিআর)। এর আগে দুর্নীতি, অর্থপাচার, কর ফাঁকি কিংবা অন্যান্য অপরাধের তদন্তেও ব্যক্তি ও প্রতিষ্ঠানের ব্যাংক হিসাব স্থগিত করার ঘটনা ঘটেছে।

কিন্তু ব্যাংক হিসাব জব্দ করার আইনি ক্ষমতা কার হাতে? কোন পরিস্থিতিতে এমন নির্দেশ দেওয়া যায়? কতদিন পর্যন্ত একটি হিসাব অবরুদ্ধ রাখা সম্ভব? আর কোনো ব্যক্তি যদি মনে করেন, তাঁর হিসাব অন্যায়ভাবে জব্দ করা হয়েছে, তাহলে প্রতিকার চাইবেন কোথায়?

ব্যাংক কর্মকর্তা ও আইনজীবীদের বক্তব্য এবং প্রচলিত আইনের বিধান অনুযায়ী, এসব প্রশ্নের উত্তর নির্ভর করে হিসাব জব্দের কারণ, সংশ্লিষ্ট আইনি কর্তৃপক্ষ এবং জারিকৃত আদেশের ওপর।

কার নির্দেশে ব্যাংক হিসাব জব্দ হয়?

বাংলাদেশে একাধিক আইনের অধীনে ব্যক্তি বা প্রতিষ্ঠানের ব্যাংক হিসাবের লেনদেন স্থগিত কিংবা হিসাব জব্দ করার সুযোগ রয়েছে। সাধারণত জাতীয় রাজস্ব বোর্ড, দুর্নীতি দমন কমিশন, আদালত এবং বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) মাধ্যমে এ ধরনের ব্যবস্থা নেওয়া হয়।

আইনজীবীদের ভাষ্য অনুযায়ী, অর্থপাচার, সন্দেহজনক লেনদেন, কর ফাঁকি, দুর্নীতি কিংবা সন্ত্রাসে অর্থায়নের মতো অভিযোগের তদন্তে ব্যাংক হিসাব অবরুদ্ধ করার প্রয়োজন হতে পারে। সংশ্লিষ্ট কর্তৃপক্ষের নির্দেশনা পাওয়ার পর ব্যাংকগুলো গ্রাহকের হিসাবের ওপর নির্ধারিত বিধিনিষেধ কার্যকর করে।

সুপ্রিম কোর্টের আইনজীবী অর্পিতা চৌধুরী বলছেন, বাংলাদেশে একাধিক আইনে ব্যক্তি ও প্রতিষ্ঠানের ব্যাংক হিসাবের লেনদেন স্থগিত করার ক্ষমতা দেওয়া হয়েছে।

কেন্দ্রীয় ব্যাংকের সঙ্গে কাজ করার অভিজ্ঞতা থাকা আইনজীবী মুনীরুজ্জামান জানান, ব্যাংক হিসাব ফ্রিজ বা লেনদেন স্থগিতের ক্ষেত্রে মূলত কেন্দ্রীয় ব্যাংকের গোয়েন্দা ইউনিট বিএফআইইউ গুরুত্বপূর্ণ ভূমিকা পালন করে।

আয়কর আইনজীবী জাহাঙ্গীর আলম চৌধুরীর মতে, মানি লন্ডারিং প্রতিরোধ আইনের অধীনে অর্থপাচার হচ্ছে বা হওয়ার আশঙ্কা রয়েছে—এমন পরিস্থিতিতে বিএফআইইউ সংশ্লিষ্ট বাণিজ্যিক ব্যাংককে হিসাবের লেনদেন স্থগিত করার নির্দেশ দিতে পারে।

কতদিন পর্যন্ত অ্যাকাউন্ট ফ্রিজ রাখা যায়?

আইনজীবীদের দেওয়া তথ্য অনুযায়ী, মানি লন্ডারিং প্রতিরোধ আইন, দুর্নীতি দমন কমিশন আইন এবং সন্ত্রাসবিরোধী আইনের অধীনে নির্দিষ্ট প্রক্রিয়ায় প্রাথমিকভাবে ৩০ দিনের জন্য ব্যাংক হিসাবের লেনদেন স্থগিত করার নির্দেশ দেওয়া যেতে পারে। পরবর্তী সময়ে সাত দফায় ৩০ দিন করে মেয়াদ বাড়ানোর সুযোগ রয়েছে বলে তাঁরা জানিয়েছেন।

অন্যদিকে আয়কর আইনে নির্দিষ্ট শর্তে সর্বোচ্চ দুই বছর পর্যন্ত ব্যাংক হিসাব জব্দ রাখার বিধান রয়েছে বলে সংশ্লিষ্ট আইনজীবীরা উল্লেখ করেছেন।

এ ছাড়া দেওয়ানি কার্যবিধি ১৯০৮ অনুযায়ী, কোনো ব্যক্তি বা প্রতিষ্ঠানের বিরুদ্ধে দেওয়ানি অর্থ আদায়ের মামলা থাকলে নির্দিষ্ট পরিস্থিতিতে আদালত ব্যাংক হিসাব ক্রোকের আদেশ দিতে পারেন।

কাস্টমস আইন ২০২৩, মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন ২০১২, বিশেষ আদালত বা ট্রাইব্যুনালের আদেশ এবং জাতিসংঘের নিষেধাজ্ঞার মতো বিষয়ও ব্যাংক হিসাব অবরুদ্ধ করার ক্ষেত্রে প্রাসঙ্গিক হতে পারে।

তবে এসব আইনের অধীনে সব ধরনের জব্দাদেশের মেয়াদ ও প্রক্রিয়া এক নয়। কোন কর্তৃপক্ষ কোন আইনের কোন ধারায় আদেশ দিয়েছে, তার ওপরই নির্ভর করে হিসাব কতদিন অবরুদ্ধ থাকবে এবং কীভাবে তা প্রত্যাহার করা সম্ভব।

বিভিন্ন ঘটনায় আলোচনায় ব্যাংক হিসাব জব্দ

বাংলাদেশে বিভিন্ন সময়ে রাজনৈতিক নেতা, ব্যবসায়ী ও সরকারি কর্মকর্তাদের ব্যাংক হিসাব জব্দের ঘটনা সামনে এসেছে। সাম্প্রতিক উদাহরণগুলোর মধ্যে রয়েছে—

  • সাবেক এনবিআর চেয়ারম্যান: দুর্নীতি দমন কমিশনের আবেদনের পরিপ্রেক্ষিতে এনবিআরের সাবেক চেয়ারম্যান আবু হেনা রহমাতুল মুনীম ও সাবেক প্রথম সচিব ঈদতাজুল ইসলামের নামে থাকা ২৫টি ব্যাংক হিসাব ফ্রিজ করার আদেশ দিয়েছেন আদালত।
  • এস আলম-সংশ্লিষ্ট হিসাব: ২০২৫ সালের মার্চে ইসলামী ব্যাংকে সাইফুল আলম (এস আলম)-সংশ্লিষ্ট ২৪ প্রাতিষ্ঠানিক শেয়ারহোল্ডার, পরিচালক ও ব্যক্তিবিশেষের ব্যাংক হিসাব অবরুদ্ধ রাখার আদেশ দেন হাইকোর্ট।
  • সাবেক পুলিশ কর্মকর্তা: পুলিশের সাবেক অতিরিক্ত আইজি ও বিশেষ শাখার (এসবি) প্রধান মো. মনিরুল ইসলাম এবং তাঁর পরিবারের সদস্যদের নামে থাকা ৮৩টি ব্যাংক হিসাব অবরুদ্ধ করার আদেশ দিয়েছেন আদালত।
  • প্রতিষ্ঠানের হিসাব: কাস্টমস বন্ড কমিশনারেট, ঢাকা-উত্তরের ওয়েবসাইটে ৫৫টি প্রতিষ্ঠানের ব্যাংক হিসাব ফ্রিজ বা স্থগিত থাকার তথ্য রয়েছে। কয়েকটির ক্ষেত্রে ‘সাসপেন্ডেড’ ও ‘বিন লকড’ উল্লেখ করা হয়েছে।
    এসব উদাহরণ থেকে বোঝা যায়, শুধু ব্যক্তির নয়, তদন্ত বা আইনি কার্যক্রমের প্রয়োজনে প্রতিষ্ঠানের ব্যাংক হিসাবও অবরুদ্ধ করা হতে পারে।

গ্রাহককে কি জানানো বাধ্যতামূলক?

ব্যাংক হিসাব জব্দের ক্ষেত্রে সবচেয়ে বেশি প্রশ্ন তৈরি হয় গ্রাহককে অবহিত করা নিয়ে। অভিযোগ রয়েছে, অনেক সময় হিসাবধারীকে জানানো হয় না—কোন কর্তৃপক্ষের নির্দেশে তাঁর হিসাব জব্দ হয়েছে, কী কারণে এমন সিদ্ধান্ত নেওয়া হয়েছে কিংবা কতদিন পর্যন্ত লেনদেন বন্ধ থাকবে।

দীর্ঘদিন ধরে একটি ব্যাংক হিসাব জব্দ থাকা একজন গ্রাহকের ভাষ্য, ‘আমার অ্যাকাউন্ট কার নির্দেশে জব্দ হয়েছে, সেটিও ব্যাংক আমাকে জানাতে রাজি হয়নি। কবে খুলবে, তাও তারা জানে না বলে জানিয়েছে।’

এ ধরনের পরিস্থিতিতে গ্রাহকের জন্য আইনি প্রতিকার চাওয়ার পথ কঠিন হয়ে পড়ে। কারণ, জব্দের কারণ, আদেশদাতা কর্তৃপক্ষ ও আদেশের মেয়াদ সম্পর্কে পরিষ্কার ধারণা না থাকলে পরবর্তী পদক্ষেপ নির্ধারণ করা যায় না।

তবে ব্যাংক হিসাব জব্দের নির্দেশনা গোপনীয় তদন্তের অংশ হলে সব তথ্য তাৎক্ষণিকভাবে গ্রাহককে জানানো সম্ভব নাও হতে পারে। আবার এর অর্থ এই নয় যে, গ্রাহক নিজের হিসাবের অবস্থা বা প্রযোজ্য আইনি প্রতিকার সম্পর্কে জানার কোনো সুযোগই পাবেন না। বিষয়টি নির্ভর করে সংশ্লিষ্ট আইনের বিধান, আদেশের ধরন এবং তদন্তের পর্যায়ের ওপর।

অন্যায়ভাবে হিসাব জব্দ হলে প্রতিকার কী?

কোনো ব্যক্তি বা প্রতিষ্ঠান মনে করলে যে তাঁর ব্যাংক হিসাব অন্যায়ভাবে জব্দ করা হয়েছে, তাহলে প্রথমেই হিসাবটি কোন কর্তৃপক্ষের নির্দেশে এবং কোন আইনের অধীনে স্থগিত করা হয়েছে, তা জানার চেষ্টা করা উচিত।

আইনজীবীদের পরামর্শ অনুযায়ী, এ ক্ষেত্রে কয়েকটি পদক্ষেপ নেওয়া যেতে পারে—

  1. ব্যাংকের কাছে লিখিত আবেদন: সংশ্লিষ্ট ব্যাংকের শাখা বা প্রধান কার্যালয়ে লিখিতভাবে আবেদন করে হিসাবের বর্তমান অবস্থা, লেনদেন স্থগিতের নির্দেশদাতা কর্তৃপক্ষ এবং আদেশের রেফারেন্স জানতে চাওয়া যেতে পারে। তদন্তের গোপনীয়তার কারণে সব তথ্য দেওয়া সম্ভব না হলে ব্যাংককে অন্তত প্রযোজ্য সীমার মধ্যে তথ্য জানাতে অনুরোধ করা যায়।
  2. আদেশদাতা কর্তৃপক্ষের কাছে আবেদন: যে কর্তৃপক্ষের নির্দেশে হিসাব জব্দ করা হয়েছে, তার কাছে আদেশ প্রত্যাহার বা সংশোধনের আবেদন করা যেতে পারে। এ ক্ষেত্রে হিসাবের অর্থের বৈধ উৎস, লেনদেনের কাগজপত্র এবং জব্দাদেশের বিরুদ্ধে যুক্তি তুলে ধরতে হবে।
  3. আয়কর কর্তৃপক্ষের কাছে প্রতিকার: আয়কর আইনের ২০২৩ সালের ২২৩ ধারার অধীনে আয়কর কর্তৃপক্ষের আদেশে ব্যাংক হিসাব জব্দ হলে সংক্ষুব্ধ ব্যক্তি বা প্রতিষ্ঠান সংশ্লিষ্ট কর্তৃপক্ষের কাছে আদেশ প্রত্যাহার বা সংশোধনের আবেদন করতে পারেন।
  4. আদালতের আশ্রয়: সংশ্লিষ্ট কর্তৃপক্ষের কাছে আবেদন করে প্রতিকার না পাওয়া গেলে কিংবা আদেশের বৈধতা নিয়ে প্রশ্ন থাকলে আইনজীবীর পরামর্শ নিয়ে উপযুক্ত আদালতের আশ্রয় নেওয়া যেতে পারে। তবে কোন আদালতে এবং কী ধরনের আবেদন করতে হবে, তা নির্ভর করবে জব্দাদেশের আইনি ভিত্তির ওপর।

এ ক্ষেত্রে ব্যাংকের সঙ্গে যোগাযোগের পাশাপাশি জব্দাদেশের কপি, সংশ্লিষ্ট চিঠিপত্র, ব্যাংক স্টেটমেন্ট, অর্থের উৎসের প্রমাণ এবং কর পরিশোধের নথি সংরক্ষণ করা গুরুত্বপূর্ণ।

জব্দ আর ক্রোক কি একই বিষয়?

ব্যাংক হিসাব ফ্রিজ বা জব্দ এবং ব্যাংক হিসাব ক্রোক—দুটি বিষয় কাছাকাছি হলেও আইনি অর্থে এক নয়। হিসাব ফ্রিজ হলে সাধারণত সংশ্লিষ্ট হিসাব থেকে নির্দিষ্ট সময়ের জন্য লেনদেন বন্ধ বা সীমিত করা হয়। অন্যদিকে ক্রোকের ক্ষেত্রে আদালতের আদেশে কোনো পাওনা বা দাবি আদায়ের উদ্দেশ্যে সম্পদ বা অর্থের ওপর আইনি নিয়ন্ত্রণ আরোপ করা হতে পারে।

বিদেশে পাচার হওয়া সম্পদের বিপরীতে আদালতের আদেশে জব্দ বা ক্রোক করা ব্যাংক হিসাব থেকে সরকারের পাওনা শুল্ক ও কর আদায়ের করণীয় নির্ধারণেও উদ্যোগ নিয়েছে সরকার। এ বিষয়ে গত ১৪ সেপ্টেম্বর প্রজ্ঞাপন জারি করে অ্যাটর্নি জেনারেলকে আহ্বায়ক করে একটি উচ্চপর্যায়ের কমিটি গঠন করা হয়েছে।

স্বচ্ছতা ও জবাবদিহির প্রশ্ন

ব্যাংক হিসাব জব্দ করা অর্থপাচার, দুর্নীতি, কর ফাঁকি ও সন্ত্রাসে অর্থায়নের মতো অপরাধ প্রতিরোধে গুরুত্বপূর্ণ আইনি ব্যবস্থা। সন্দেহজনক অর্থ লেনদেন বন্ধ করা এবং তদন্তের স্বার্থে অর্থ সরিয়ে ফেলা ঠেকাতে এ ধরনের পদক্ষেপ প্রয়োজন হতে পারে।

কিন্তু একই সঙ্গে কোনো ব্যক্তির বৈধ অর্থ দীর্ঘদিন আটকে থাকলে তাঁর ব্যক্তিগত জীবন, ব্যবসা ও আর্থিক কার্যক্রম মারাত্মকভাবে ক্ষতিগ্রস্ত হতে পারে। বিশেষ করে জব্দাদেশের কারণ, মেয়াদ ও পরবর্তী করণীয় সম্পর্কে পর্যাপ্ত তথ্য না পেলে ভুক্তভোগীর আইনি প্রতিকার চাওয়ার সুযোগও সীমিত হয়ে পড়ে।

এ কারণে ব্যাংক হিসাব জব্দের ক্ষেত্রে আইনি ভিত্তি ও যথাযথ প্রক্রিয়া অনুসরণ, আদেশের মেয়াদ পর্যবেক্ষণ এবং তদন্তের গোপনীয়তা বজায় রেখে গ্রাহককে প্রয়োজনীয় তথ্য দেওয়ার ব্যবস্থা গুরুত্বপূর্ণ। একই সঙ্গে নির্ধারিত সময় শেষে আদেশ নবায়নের প্রয়োজন আছে কি না, তা পর্যালোচনা করাও জরুরি।

সবশেষে, ব্যাংক হিসাব জব্দ মানেই সংশ্লিষ্ট ব্যক্তি অপরাধী—এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। এটি অনেক ক্ষেত্রে তদন্ত বা আইনি প্রক্রিয়ার অংশ হিসেবে নেওয়া সাময়িক ব্যবস্থা। তাই অপরাধ দমনের স্বার্থ রক্ষার পাশাপাশি নিরপরাধ গ্রাহকের আর্থিক অধিকার ও আইনি প্রতিকার পাওয়ার সুযোগ নিশ্চিত করাও সমান গুরুত্বপূর্ণ।