স্ট্যান্ডার্ড চার্টার্ড কি বাংলাদেশ ছাড়ছে, নাকি বদলাচ্ছে ব্যবসার কৌশল?
- সংবাদ প্রকাশের সময় : ০৬:৩১:০৫ অপরাহ্ন, বুধবার, ২৩ সেপ্টেম্বর ২০২৬ ৯ বার পড়া হয়েছে
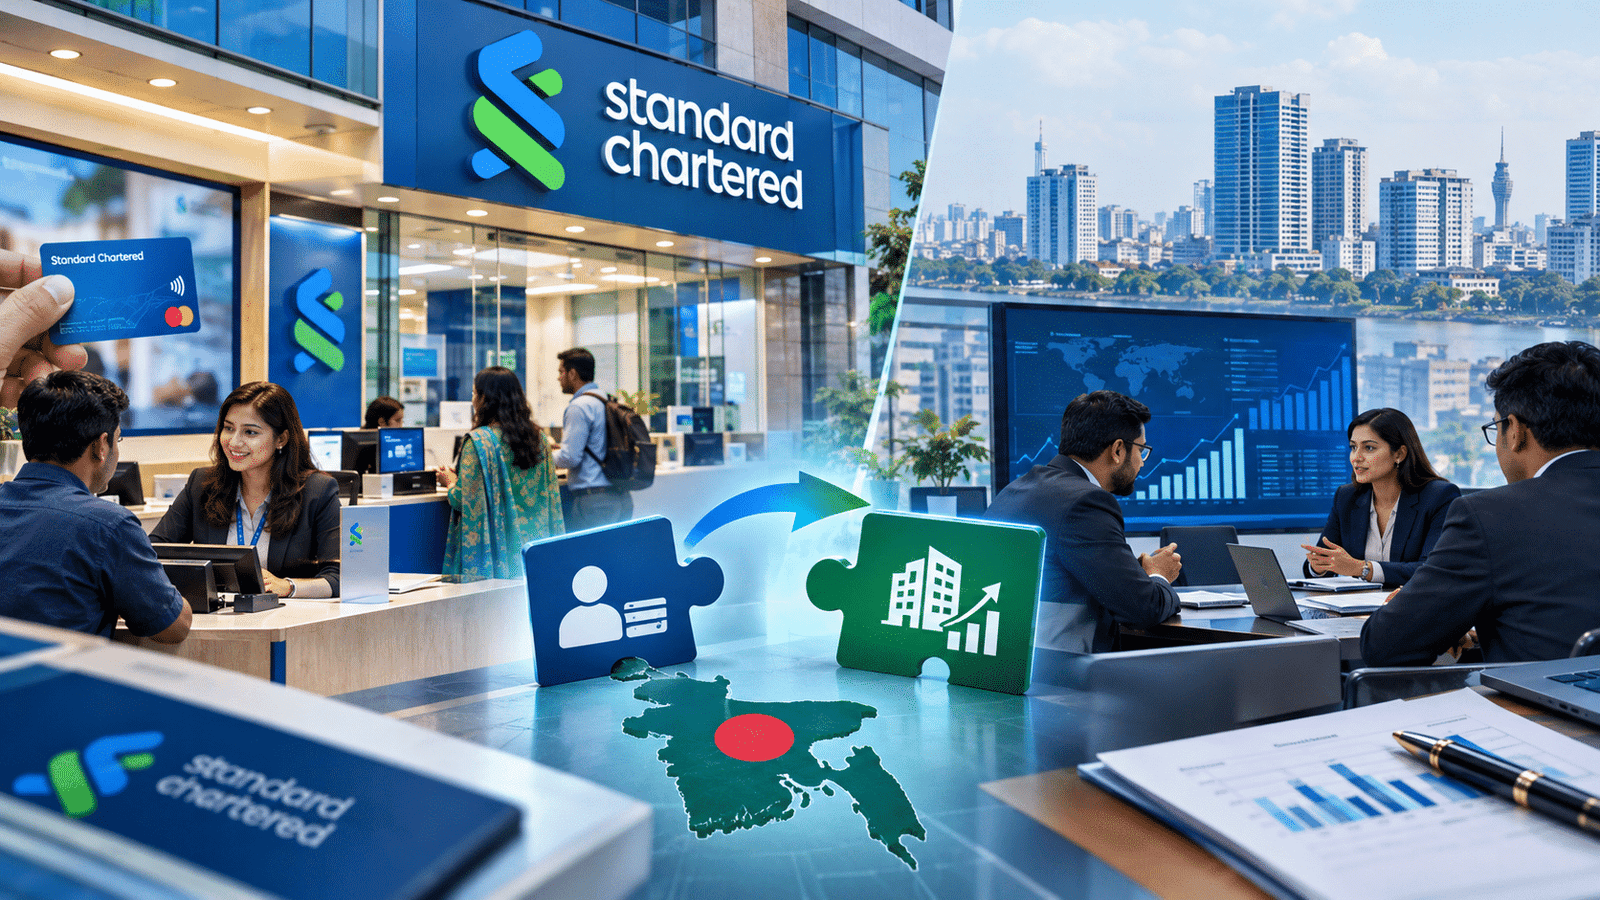

একদিকে খবর—স্ট্যান্ডার্ড চার্টার্ড ব্যাংক বাংলাদেশের রিটেইল ব্যাংকিং ব্যবসা গুটিয়ে নেওয়ার পথে। অন্যদিকে প্রশ্ন—তাহলে কি দীর্ঘদিনের এই বিদেশি ব্যাংক বাংলাদেশ থেকেই বিদায় নিচ্ছে? দুটির উত্তর এক নয়।
স্ট্যান্ডার্ড চার্টার্ডের সিদ্ধান্তকে আপাতদৃষ্টিতে বড় পরিবর্তন মনে হলেও এর অর্থ বাংলাদেশ থেকে পুরোপুরি সরে যাওয়া নয়। বরং সাধারণ গ্রাহকদের জন্য পরিচালিত রিটেইল ব্যাংকিং ব্যবসা থেকে বেরিয়ে গিয়ে করপোরেট, আন্তর্জাতিক বাণিজ্য ও বড় গ্রাহকভিত্তিক ব্যাংকিংয়ে মনোযোগ বাড়ানোর দিকেই এগোচ্ছে ব্যাংকটি।
যে ব্যবসা থেকে সরে যাচ্ছে
রিটেইল ব্যাংকিং হলো ব্যাংকের সেই অংশ, যার সঙ্গে সরাসরি যুক্ত থাকেন সাধারণ মানুষ। সেভিংস বা কারেন্ট অ্যাকাউন্ট, ক্রেডিট-ডেবিট কার্ড, ব্যক্তিগত ঋণ, গৃহঋণ, এটিএম ও দৈনন্দিন লেনদেন—সবই এর আওতায় পড়ে।
অর্থাৎ, একজন সাধারণ গ্রাহক ব্যাংকের যে সেবাগুলো সবচেয়ে বেশি ব্যবহার করেন, সেগুলোর বড় অংশই রিটেইল ব্যাংকিং।
স্ট্যান্ডার্ড চার্টার্ড এই ব্যবসা থেকে সরে গেলেও বাংলাদেশে তাদের করপোরেট ও প্রাতিষ্ঠানিক ব্যাংকিং কার্যক্রম বন্ধ হচ্ছে না।
সিদ্ধান্তের পেছনে কী?
এটি শুধু বাংলাদেশের বাজারকে ঘিরে নেওয়া কোনো বিচ্ছিন্ন সিদ্ধান্ত নয়। স্ট্যান্ডার্ড চার্টার্ডের বৈশ্বিক ব্যবসায়িক কৌশলেও রিটেইল ব্যাংকিংয়ের চেয়ে আন্তর্জাতিক বাণিজ্য, আন্তঃদেশীয় লেনদেন, করপোরেট গ্রাহক ও সম্পদশালী ক্লায়েন্টদের গুরুত্ব বাড়ছে।
বিশ্বজুড়ে ব্যাংকিং ব্যবসার খরচও বদলে গেছে। রিটেইল ব্যাংকিংয়ে কমপ্লায়েন্স, অ্যান্টি-মানি লন্ডারিং ব্যবস্থা, প্রযুক্তি ও পরিচালন ব্যয়ের চাপ বাড়ছে। ফলে আন্তর্জাতিক কিছু ব্যাংক নির্দিষ্ট বাজারে সাধারণ গ্রাহকভিত্তিক ব্যবসা ধরে রাখার বদলে বেশি লাভজনক ও কৌশলগত খাতে মনোযোগ দিচ্ছে।
স্ট্যান্ডার্ড চার্টার্ডের বাংলাদেশ-সংক্রান্ত সিদ্ধান্তকেও সেই বৃহত্তর পরিবর্তনের অংশ হিসেবে দেখা হচ্ছে।
গ্রাহকদের সামনে এখন কী?
সবচেয়ে বড় প্রশ্ন এখানেই।
স্ট্যান্ডার্ড চার্টার্ডের রিটেইল ব্যবসার সঙ্গে যুক্ত গ্রাহকদের ব্যাংকিং সেবা কি হঠাৎ বন্ধ হয়ে যাবে? বাস্তবে বিষয়টি এতটা সরল নয়।
ব্যাংকটির রিটেইল পোর্টফোলিওর আকার প্রায় সাড়ে আট হাজার কোটি টাকা বলে উল্লেখ করা হচ্ছে। এই বড় গ্রাহকভিত্তি অধিগ্রহণে দেশের কয়েকটি শীর্ষস্থানীয় ব্যাংকের আগ্রহ তৈরি হয়েছে।
ফলে ব্যবসাটি অন্য কোনো ব্যাংকের হাতে গেলে গ্রাহকদের হিসাব, ঋণ, কার্ড কিংবা অন্যান্য সেবা নতুন প্রতিষ্ঠানের কাঠামোর অধীনে যেতে পারে। অর্থাৎ এখানে সরাসরি ব্যাংকিং সেবা বন্ধ হয়ে যাওয়ার চেয়ে বড় বিষয় হয়ে দাঁড়াচ্ছে—এই গ্রাহকভিত্তি শেষ পর্যন্ত কার হাতে যাচ্ছে।
দেশি ব্যাংকগুলোর সামনে নতুন সুযোগ
স্ট্যান্ডার্ড চার্টার্ডের রিটেইল ব্যবসা থেকে সরে আসা দেশের ব্যাংকগুলোর জন্য নতুন প্রতিযোগিতার ক্ষেত্র তৈরি করতে পারে।
একটি প্রতিষ্ঠিত বিদেশি ব্যাংকের গ্রাহকভিত্তি, প্রযুক্তিনির্ভর সেবা এবং দীর্ঘদিনের ব্যবসায়িক সম্পর্ক অন্য ব্যাংকের জন্য গুরুত্বপূর্ণ সম্পদ হতে পারে। ফলে সম্ভাব্য অধিগ্রহণকারী ব্যাংকগুলোর মধ্যে গ্রাহক ধরে রাখা এবং উন্নত সেবা দেওয়ার প্রতিযোগিতা বাড়ার সুযোগ রয়েছে।
এ ক্ষেত্রে প্রযুক্তি, ডিজিটাল ব্যাংকিং, কার্ড সেবা ও গ্রাহকসেবার মান গুরুত্বপূর্ণ হয়ে উঠবে।
বাংলাদেশে এমন ঘটনা আগেও ঘটেছে
বিদেশি ব্যাংকের ব্যবসা পুনর্বিন্যাস বা হাতবদলের ঘটনা বাংলাদেশে এই প্রথম নয়।
নব্বইয়ের দশকে বিসিসিআই বন্ধ হওয়ার পর তাদের ব্যবসার একটি বড় অংশ ইস্টার্ন ব্যাংক লিমিটেডের (ইবিএল) হাতে যায়। ফরাসি ব্যাংক ক্রেডিট অ্যাগ্রিকোল ইন্দোসুয়েজও বাংলাদেশে তাদের ব্যবসা শ্রীলঙ্কার কমার্শিয়াল ব্যাংক অব সিলনের কাছে হস্তান্তর করেছিল।
আবার একসময় বাংলাদেশে কার্যক্রম পরিচালনাকারী এএনজেড গ্রিন্ডলেজ ব্যাংক পরবর্তী সময়ে স্ট্যান্ডার্ড চার্টার্ডের সঙ্গে একীভূত হয়।
অর্থাৎ ব্যাংকিং খাতে মালিকানা বা ব্যবসার কাঠামো বদল নতুন কোনো ঘটনা নয়।
তাহলে আসল বার্তা কী?
স্ট্যান্ডার্ড চার্টার্ডের রিটেইল ব্যাংকিং থেকে সরে আসাকে সরাসরি ‘বাংলাদেশ ছাড়ছে’—এভাবে দেখলে পুরো চিত্রটি পাওয়া যায় না।
বরং এটি ব্যাংকটির ব্যবসার ধরন বদলের একটি অংশ। সাধারণ গ্রাহকের পরিবর্তে আন্তর্জাতিক বাণিজ্য, করপোরেট ব্যাংকিং ও বড় গ্রাহকদের ওপর বেশি গুরুত্ব দেওয়াই এখন তাদের কৌশলের গুরুত্বপূর্ণ দিক।
আর বাংলাদেশের গ্রাহকদের জন্য সামনে বড় প্রশ্ন একটাই—স্ট্যান্ডার্ড চার্টার্ডের বিশাল রিটেইল ব্যবসা শেষ পর্যন্ত কোন ব্যাংকের হাতে যায় এবং সেই ব্যাংক কতটা দক্ষতার সঙ্গে গ্রাহকদের আস্থা ও সেবার মান ধরে রাখতে পারে।
নিউজটি শেয়ার করুন